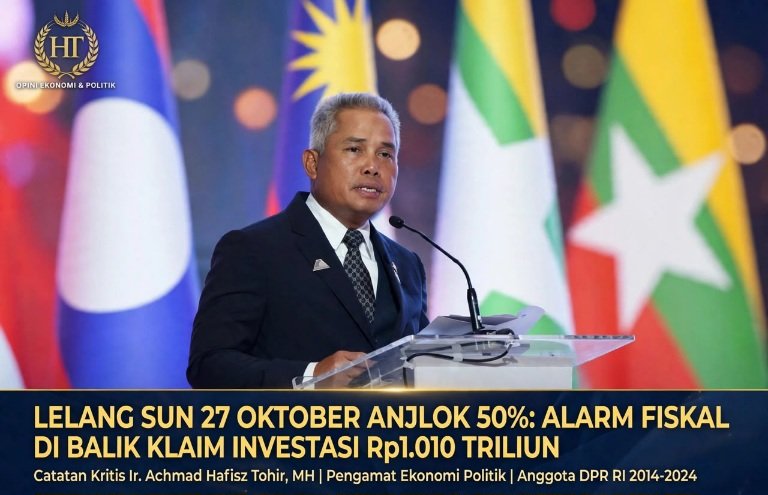
Oleh: Ir. Achmad Hafisz Tohir, MH, Pengamat Ekonomi Politik | Anggota DPR RI 2014–2024
Jika pada 8 Oktober 2026 pemerintah masih optimistis menyampaikan realisasi investasi sebesar Rp1.010,6 triliun, maka 19 hari kemudian, tepatnya Selasa, 27 Oktober 2026, pasar keuangan justru memberikan sinyal berbeda yang tidak boleh diabaikan.
Berdasarkan asesmen Awalil Rizky terhadap hasil lelang Surat Utang Negara (SUN), terdapat tiga fakta penting yang perlu menjadi perhatian pemerintah. Ketiganya memberikan gambaran mengenai kondisi pembiayaan negara, kepercayaan investor, serta semakin terbatasnya ruang fiskal.
1. Minat terhadap SUN Merosot Lebih dari 50 Persen
Hasil lelang SUN pada 27 Oktober 2026 menunjukkan penurunan minat investor secara signifikan.
Total penawaran yang masuk hanya mencapai Rp31,09 triliun, turun tajam dibandingkan lelang sebelumnya pada 13 Oktober 2026 yang mencapai Rp64,86 triliun.
Dari jumlah penawaran tersebut, pemerintah hanya mampu menyerap Rp20,65 triliun. Angka ini jauh di bawah target indikatif sebesar Rp30 triliun.
Berdasarkan data yang disampaikan dalam asesmen tersebut, kondisi ini menjadi kejadian pertama dalam dua tahun terakhir ketika penyerapan SUN berada di bawah target indikatif.
Situasi ini patut dicermati. Penurunan minat investor, termasuk kemungkinan sikap lebih berhati-hati dari investor asing, dapat menjadi sinyal meningkatnya persepsi risiko terhadap instrumen pembiayaan pemerintah.
2. Biaya Utang Mencapai Level Tertinggi dalam Hampir Empat Tahun
Di tengah melemahnya minat pasar, pemerintah harus menawarkan imbal hasil atau yield yang lebih tinggi untuk menarik investor.
Salah satu indikatornya terlihat pada SUN seri FR0111 dengan tenor 10 tahun. Weighted average yield tercatat meningkat menjadi 7,54 persen, dibandingkan sebelumnya sebesar 7,24 persen.
Level tersebut disebut sebagai yang tertinggi dalam hampir empat tahun terakhir.
Konsekuensinya tidak sederhana. Dengan asumsi tingkat bunga 7,54 persen, setiap tambahan utang sebesar Rp1 triliun berpotensi menimbulkan beban bunga sekitar Rp75,4 miliar per tahun, sebelum memperhitungkan faktor lain seperti harga penerbitan dan struktur pembayaran kupon.
Beban tersebut tentu perlu diperhitungkan secara serius dalam penyusunan APBN 2027.
Mengapa investor meminta imbal hasil lebih tinggi?
Sejumlah faktor patut diperhatikan, mulai dari pelemahan rupiah, meningkatnya risiko nilai tukar, hingga besarnya pasokan SUN yang harus diserap pasar pada kuartal IV 2026.
Dengan demikian, pemerintah tidak cukup hanya mengandalkan strategi penerbitan surat utang. Kepercayaan pasar dan kredibilitas pengelolaan fiskal juga harus dijaga.
3. Ruang Fiskal Semakin Tertekan: Ada Kontras antara Investasi dan Pembiayaan Negara
Fakta ketiga justru menjadi bagian yang paling penting untuk dibaca secara komprehensif.
Di satu sisi, pemerintah melalui BKPM menyampaikan realisasi investasi sebesar Rp1.010,6 triliun dengan pertumbuhan 7,2 persen serta penyerapan tenaga kerja sekitar 1,4 juta orang.
Namun, data penyerapan tenaga kerja formal versi BPS disebut hanya menunjukkan penambahan sekitar 736 ribu orang.
Perbedaan angka tersebut perlu dijelaskan secara transparan agar publik memperoleh gambaran yang utuh mengenai kualitas investasi dan dampaknya terhadap penciptaan lapangan kerja.
Di sisi lain, pembiayaan APBN melalui lelang SUN justru menghadapi tekanan.
Dari sembilan seri yang ditawarkan, terdiri atas tiga seri SPN dan enam seri FR, seri baru SPN03270127 bahkan tidak memperoleh penawaran yang dapat diserap. Sementara itu, penyerapan terbesar tercatat pada SPN jangka pendek sebesar Rp6,35 triliun dan FR0110 sebesar Rp6,75 triliun.
Kondisi ini memperlihatkan adanya tantangan yang harus dijawab pemerintah.
Investasi langsung dan pembelian SUN merupakan dua instrumen yang berbeda, dengan karakteristik risiko, jangka waktu, dan pertimbangan keuntungan yang tidak sama. Karena itu, penurunan minat pada lelang SUN tidak serta-merta berarti seluruh investor kehilangan kepercayaan terhadap perekonomian Indonesia.
Namun, ketika klaim investasi yang tinggi berlangsung bersamaan dengan meningkatnya biaya pembiayaan negara, pemerintah perlu melakukan evaluasi secara menyeluruh.
Investor mungkin masih tertarik membangun smelter dan fasilitas industri di Indonesia, tetapi pada saat yang sama mereka bisa lebih berhati-hati dalam memegang surat utang pemerintah berjangka panjang.
Apa yang Harus Dilakukan Pemerintah? Tiga Langkah Solutif
Menurut saya, ada tiga langkah strategis yang perlu segera dilakukan pemerintah untuk menjaga kredibilitas fiskal sekaligus memastikan investasi benar-benar memberikan manfaat bagi perekonomian nasional.
Pertama, sinkronkan data investasi dengan realitas pasar keuangan.
Pemerintah jangan hanya mengejar besarnya angka investasi dalam hitungan triliun rupiah. Yang tidak kalah penting adalah memastikan investasi tersebut mampu menciptakan lapangan kerja berkualitas, meningkatkan produktivitas, dan memperkuat daya saing industri nasional.
Pada saat yang sama, pemerintah perlu menjaga agar yield SUN tetap kompetitif dan biaya pembiayaan tidak semakin membebani dunia usaha.
Jika yield SUN tenor 10 tahun berada di level 7,54 persen, tekanan terhadap biaya pembiayaan perbankan dan dunia usaha juga perlu diantisipasi. Pengusaha yang hendak membangun pabrik padat karya tentu akan mempertimbangkan kembali rencana ekspansinya jika biaya modal semakin mahal.
Investasi padat modal memang penting, tetapi jangan sampai industri padat karya yang mampu menyerap banyak tenaga kerja justru menjadi korban mahalnya biaya pembiayaan.
Kedua, perkuat komunikasi dan koordinasi kebijakan fiskal serta moneter.
Pelemahan rupiah dan meningkatnya kehati-hatian investor harus dijawab melalui sinergi yang kuat antara Bank Indonesia dan Kementerian Keuangan.
Pemerintah perlu memberikan kepastian kepada pasar mengenai strategi pembiayaan APBN, kebutuhan penerbitan SUN, serta proyeksi pasokan surat utang hingga akhir kuartal IV 2026.
Jangan biarkan pasar terus menebak-nebak arah kebijakan pembiayaan negara.
Transparansi jadwal lelang, konsistensi kebijakan, dan disiplin dalam mengelola target pembiayaan akan membantu menjaga kepercayaan investor.
Kepercayaan pasar tidak cukup dibangun melalui penawaran kupon yang tinggi. Kredibilitas kebijakan dan kepastian pengelolaan fiskal justru menjadi fondasi penting untuk menjaga biaya utang tetap terkendali.
Ketiga, prioritaskan investasi penghasil devisa, bukan sekadar investasi yang menyerap anggaran.
Ketika lelang SUN tidak mampu memenuhi target indikatif Rp30 triliun, pemerintah perlu memastikan bahwa strategi pembiayaan APBN memiliki alternatif yang sehat dan berkelanjutan.
Jangan sampai Danantara dan agenda hilirisasi hanya menghasilkan proyek-proyek besar yang membutuhkan pembiayaan mahal, tetapi tidak segera memberikan kontribusi nyata terhadap ekspor, penerimaan pajak, dan penciptaan lapangan kerja formal.
Pemerintah harus lebih selektif dalam mendorong investasi, terutama investasi yang berorientasi ekspor, memiliki nilai tambah tinggi, menyerap tenaga kerja, serta mampu menghasilkan devisa.
Hilirisasi harus memberikan manfaat ekonomi yang terukur bagi masyarakat dan negara, bukan sekadar menjadi proyek besar yang membebani pembiayaan.
Dengan demikian, investasi tidak hanya mendorong pertumbuhan ekonomi, tetapi juga memperkuat rupiah, meningkatkan penerimaan negara, dan mengurangi tekanan terhadap APBN.
Penutup: Pasar Keuangan Memberikan Sinyal yang Tidak Boleh Diabaikan
Sebagai mantan pimpinan Komisi XI DPR RI yang turut berkontribusi dalam pembahasan undang-undang APBN, saya ingin menegaskan bahwa kegagalan lelang SUN memenuhi target indikatif bukan sekadar persoalan teknis pelelangan. Ini merupakan sinyal yang berkaitan dengan kepercayaan pasar terhadap pengelolaan fiskal negara.
Realisasi investasi Rp1.010,6 triliun merupakan capaian yang patut diapresiasi. Namun, capaian tersebut harus diikuti dengan kualitas investasi yang baik dan pengelolaan pembiayaan negara yang sehat.
Jika pada saat yang sama pemerintah harus menawarkan imbal hasil SUN hingga 7,54 persen untuk menarik minat investor, maka kita perlu bertanya: seberapa besar ruang fiskal yang masih tersedia untuk membiayai pembangunan dan mendorong pertumbuhan ekonomi pada 2027?
Pertumbuhan ekonomi berkualitas tidak cukup dibangun melalui angka investasi yang besar. Dibutuhkan transparansi, disiplin fiskal, penguatan industri nasional, serta keberpihakan terhadap penciptaan lapangan kerja formal.
Jika tidak segera diantisipasi, kondisi ini berpotensi mempersempit ruang fiskal pada kuartal IV 2026 dan meningkatkan biaya pembiayaan APBN 2027.
Lelang SUN yang anjlok lebih dari 50 persen bukanlah kiamat bagi perekonomian Indonesia. Namun, ini adalah alarm yang harus didengar pemerintah.
Pasar keuangan memberikan sinyal melalui keputusan investasinya. Angka-angka dalam laporan pemerintah perlu dibaca berdampingan dengan respons pasar, karena kepercayaan tidak bisa dibangun hanya melalui klaim dan optimisme.
Apabila tiga langkah strategis tersebut dijalankan secara konsisten, investasi Rp1.010,6 triliun dapat benar-benar menjadi mesin pertumbuhan ekonomi nasional, bukan sekadar angka besar yang berjalan beriringan dengan meningkatnya biaya utang.
Sebagai praktisi usaha dan mantan anggota DPR RI Komisi XI, saya meyakini pemerintah masih memiliki waktu untuk memperbaiki kondisi ini pada sisa dua bulan 2026.
Kuncinya adalah keberanian untuk bersikap transparan, menjaga disiplin fiskal, dan mengutamakan kualitas investasi daripada sekadar mengejar kuantitas.
Salam untuk Indonesia yang Lebih Baik.
Jakarta, 3 November 2026
Hafisz Tohir