JAKARTA – BELA RAKYAT – Perdebatan mengenai wacana pendefinisian ulang tindak pidana korupsi yang dikaitkan dengan Ketua Dewan Ekonomi Nasional (DEN), Luhut Binsar Pandjaitan, menjadi momentum untuk memperkuat tata kelola bisnis sekaligus memastikan pemberantasan korupsi tetap berjalan secara tegas dan berkeadilan.
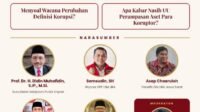
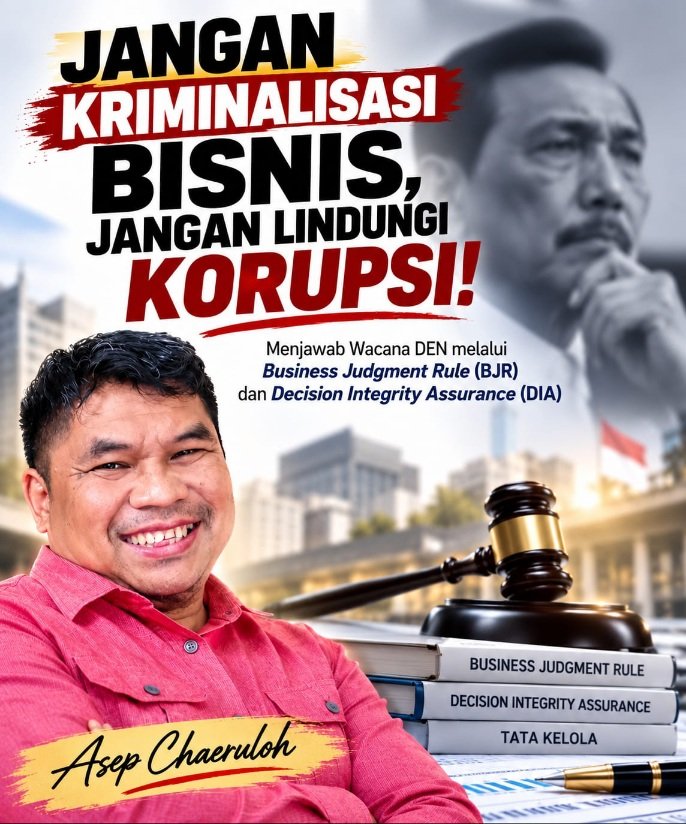
Dalam sebuah tulisan berjudul “Ada BJR & DIA: Jangan Kriminalisasi Bisnis, Jangan Lindungi Korupsi!”, Asep Chaeruloh menegaskan bahwa negara harus mampu membedakan risiko bisnis yang wajar dari penyalahgunaan kewenangan yang berpotensi merugikan keuangan negara.
Menurut Asep, persoalan definisi korupsi tidak boleh berhenti pada perdebatan terminologi hukum. Hal yang lebih mendasar adalah bagaimana menciptakan kepastian hukum bagi pengambil keputusan yang berintegritas tanpa membuka ruang perlindungan bagi pelaku korupsi.
Ia menilai, korupsi tidak selalu berbentuk suap atau penyerahan uang secara langsung. Penyimpangan juga dapat terjadi melalui manipulasi pengadaan, konflik kepentingan, pengaturan transaksi, penyalahgunaan kewenangan, hingga keputusan strategis yang sengaja diarahkan untuk menguntungkan pihak tertentu dengan mengorbankan kepentingan publik.
Di sisi lain, Asep mengingatkan bahwa kerugian keuangan negara tidak boleh secara otomatis dianggap sebagai bukti bahwa tindak pidana korupsi telah terjadi. Dalam praktik bisnis, keputusan yang diambil secara profesional, berdasarkan kajian rasional dan pertimbangan risiko, tetap dapat berakhir dengan kerugian.
“Dua hal harus dihindari sekaligus. Jangan sampai korupsi dipersempit hanya menjadi persoalan suap, tetapi jangan pula setiap kerugian bisnis langsung diperlakukan sebagai bukti terjadinya korupsi,” demikian pokok pemikiran Asep dalam tulisannya yang sempat disampaikan dalam Seminar Nasional yang digelar LSM LIRA Jawa Barat dengan DPP Pemuda LIRA, Jumat (23/10/2026) kemarin.
Ia menjelaskan, apabila setiap kerugian bisnis berujung pada ketakutan menghadapi proses hukum, direksi dan pengelola perusahaan berpotensi kehilangan keberanian untuk mengambil keputusan strategis. Kondisi tersebut dapat menghambat investasi, memperlambat restrukturisasi, serta mengurangi kemampuan perusahaan negara dalam menjalankan mandat bisnisnya.
Namun, kekhawatiran terhadap kriminalisasi bisnis juga tidak boleh dijadikan alasan untuk melemahkan penegakan hukum. Setiap dugaan tindak pidana tetap harus diperiksa berdasarkan fakta, alat bukti, dan unsur hukum yang berlaku.
BJR sebagai Perlindungan bagi Keputusan Bisnis Berintegritas
Sebagai salah satu pendekatan untuk menjawab persoalan tersebut, Asep menyoroti pentingnya penerapan Business Judgment Rule (BJR), yakni prinsip tata kelola yang memberikan perlindungan terhadap keputusan bisnis yang memenuhi persyaratan hukum.
Dalam hukum Indonesia, salah satu landasan penting prinsip tersebut terdapat dalam Pasal 97 ayat (5) Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas. Ketentuan ini mengatur persyaratan tertentu yang memungkinkan anggota direksi tidak dimintai pertanggungjawaban atas kerugian perseroan.
Persyaratan tersebut antara lain mencakup tidak adanya kesalahan atau kelalaian yang menjadi penyebab kerugian, pelaksanaan pengurusan dengan itikad baik dan kehati-hatian, tidak adanya benturan kepentingan, serta adanya tindakan untuk mencegah timbul atau berlanjutnya kerugian.
Asep juga menyoroti perkembangan pengaturan mengenai BUMN, termasuk perubahan keempat Undang-Undang BUMN melalui Undang-Undang Nomor 16 Tahun 2025, yang relevan dalam pembahasan mengenai risiko bisnis dan pertanggungjawaban pengelola perusahaan negara.
Meski demikian, ia menekankan bahwa BJR bukanlah kekebalan hukum. Prinsip tersebut tidak dapat digunakan untuk membenarkan manipulasi, suap, konflik kepentingan tersembunyi, atau penyalahgunaan kewenangan.
Karena itu, BJR perlu ditempatkan sebagai prinsip untuk membedakan keputusan bisnis yang berintegritas dari tindakan yang melanggar hukum, bukan sebagai instrumen untuk menghindari pertanggungjawaban.
Mencegah Penilaian Keliru terhadap Kerugian Bisnis
Asep turut mengingatkan bahaya hindsight bias, yaitu kecenderungan menilai keputusan masa lalu semata-mata berdasarkan hasil yang telah diketahui kemudian.
Menurutnya, keputusan bisnis harus dinilai dengan mempertimbangkan informasi, kondisi pasar, alternatif, serta risiko yang tersedia ketika keputusan tersebut dibuat. Hasil akhir yang merugikan tidak dengan sendirinya membuktikan bahwa keputusan awal dilakukan secara salah atau melawan hukum.
Sebagai ilustrasi, sebuah BUMN melakukan investasi teknologi senilai Rp1 triliun. Dua tahun kemudian, perubahan pasar dan perkembangan teknologi menyebabkan nilai investasinya turun Rp300 miliar.
Dalam situasi tersebut, besarnya kerugian belum cukup untuk menyimpulkan telah terjadi korupsi. Pemeriksaan perlu melihat proses pengambilan keputusan, kualitas kajian, kepatuhan terhadap kewenangan, potensi konflik kepentingan, dan fakta lain yang relevan.
Keadaannya berbeda apabila ditemukan manipulasi valuasi, penyembunyian informasi material, transaksi yang sengaja diarahkan untuk menguntungkan pihak terafiliasi, atau keputusan yang dibuat demi keuntungan pribadi.
Dalam kondisi demikian, dugaan penyimpangan harus diperiksa berdasarkan bukti serta unsur tindak pidana yang relevan.
Asep menilai, pembedaan tersebut penting agar risiko bisnis, kelemahan tata kelola, pelanggaran administratif, kelalaian, dan dugaan korupsi tidak dicampuradukkan tanpa pemeriksaan yang memadai.
DIA untuk Memastikan Integritas Keputusan
Selain BJR, Asep mengusulkan pengembangan konsep Decision Integrity Assurance (DIA) sebagai kerangka penjaminan integritas proses pengambilan keputusan.
DIA ditawarkan untuk membantu perusahaan mendokumentasikan, menguji, mengawasi, dan mengevaluasi keputusan strategis secara sistematis. Dengan demikian, penilaian terhadap sebuah keputusan tidak hanya berfokus pada hasil akhirnya, tetapi juga memperhatikan bagaimana keputusan tersebut direncanakan dan dilaksanakan.
Menurut Asep, terdapat lima komponen utama yang perlu diperhatikan dalam pengembangan DIA.
Pertama, memastikan tujuan strategis keputusan jelas dan selaras dengan mandat perusahaan. Kedua, mendokumentasikan kualitas analisis, termasuk data, kajian kelayakan, alternatif, proyeksi manfaat, serta risiko yang telah dipertimbangkan.
Ketiga, melakukan pemeriksaan integritas terhadap konflik kepentingan, transaksi dengan pihak terafiliasi, kewajaran harga, potensi keuntungan pribadi, dan kepatuhan terhadap ketentuan yang berlaku.
Keempat, memperkuat pengendalian risiko melalui penetapan batas risiko, pemantauan berkala, indikator peringatan dini, dan langkah mitigasi.
Kelima, memastikan tersedianya rekam jejak keputusan yang dapat diverifikasi, mulai dari proses persetujuan hingga pelaksanaan dan tindakan korektif.
Asep menegaskan, DIA merupakan usulan kerangka tata kelola, bukan istilah hukum yang secara otomatis memberikan pembelaan dari tuntutan pidana. Penerapannya juga tidak dapat menggantikan audit investigatif, kewenangan aparat penegak hukum, ataupun pembuktian di pengadilan.
Agar berjalan efektif, mekanisme penjaminan integritas tersebut harus diuji secara independen dan tidak hanya bergantung pada pihak yang mengambil keputusan.
Membangun Tata Kelola Strategis yang Akuntabel
Lebih jauh, Asep menghubungkan BJR dan DIA dengan konsep Strategic Control Governance (SCG), yakni kerangka pengendalian strategis yang menghubungkan tujuan perusahaan, kualitas keputusan, pengelolaan risiko, integritas, dan akuntabilitas.
Dalam pendekatan tersebut, pengawasan tidak cukup hanya dilakukan setelah kerugian muncul melalui pemeriksaan laporan keuangan. Perusahaan juga perlu memastikan sejak awal bahwa keputusan strategis mempunyai dasar yang layak, risiko yang terukur, pengendalian yang memadai, dan mekanisme koreksi yang jelas.
Direksi tetap bertanggung jawab atas pengelolaan perusahaan. Dewan komisaris atau dewan pengawas menjalankan fungsi pengawasan sesuai kewenangannya, sementara fungsi audit internal dan kepatuhan menguji efektivitas pengendalian.
Auditor eksternal dan aparat penegak hukum juga harus tetap menjalankan mandat masing-masing secara independen.
Untuk keputusan strategis dengan nilai besar atau risiko tinggi, Asep mendorong penerapan protokol khusus, seperti penilaian independen, deklarasi konflik kepentingan, persetujuan berjenjang, penetapan batas risiko, dan evaluasi berkala.
Semakin besar dampak keputusan terhadap perusahaan dan keuangan negara, semakin kuat pula kebutuhan terhadap pengawasan yang proporsional dan dapat dipertanggungjawabkan.
Lima Agenda Kebijakan
Untuk memperkuat perlindungan terhadap keputusan bisnis yang berintegritas sekaligus mencegah penyalahgunaan BJR, Asep mengajukan lima agenda kebijakan.
Pertama, menetapkan standar dokumentasi minimum bagi keputusan strategis, khususnya investasi material, restrukturisasi, transaksi dengan pihak terafiliasi, dan keputusan yang berpotensi memberikan dampak besar terhadap keuangan perusahaan.
Kedua, memisahkan evaluasi kualitas proses pengambilan keputusan dari evaluasi hasil. Kerugian harus menjadi dasar analisis, tetapi penilaian pertanggungjawaban tidak boleh berhenti pada besarnya kerugian.
Ketiga, memperkuat koordinasi antara fungsi bisnis, audit, kepatuhan, dan penegakan hukum, dengan tetap menghormati kewenangan serta ketentuan hukum yang berlaku.
Keempat, memberikan kepastian perlindungan hukum bagi pengambil keputusan yang memenuhi persyaratan BJR, tanpa menutup kemungkinan pemeriksaan apabila ditemukan bukti penyimpangan atau kecurangan.
Kelima, memastikan penyalahgunaan BJR tidak dibiarkan. Dokumen palsu, kajian yang direkayasa, konflik kepentingan yang disembunyikan, dan persetujuan yang dikondisikan harus dapat diperiksa serta ditindak sesuai hukum.
Menurut Asep, pelaksanaan agenda tersebut membutuhkan harmonisasi kebijakan korporasi, standar audit, tata kelola risiko, dan peraturan perundang-undangan. Sementara itu, DIA dapat dikembangkan melalui pedoman tata kelola dan diuji terlebih dahulu pada keputusan strategis yang memiliki risiko material.
Lindungi Integritas, Tegakkan Hukum
Asep menilai, perdebatan mengenai definisi korupsi dan kerugian negara seharusnya menjadi momentum untuk memperbaiki tata kelola, bukan sekadar memperdebatkan perluasan atau penyempitan definisi tindak pidana.
Pemberantasan korupsi harus tetap mampu menjangkau berbagai bentuk penyimpangan. Pada saat yang sama, proses hukum harus mampu membedakan risiko bisnis yang wajar dari perbuatan yang memenuhi unsur tindak pidana.
Dalam kerangka yang ditawarkannya, BJR memberikan prinsip perlindungan hukum bagi keputusan bisnis yang memenuhi persyaratan. DIA membantu membangun bukti integritas proses pengambilan keputusan, sedangkan SCG menjadi kerangka pengendalian strategis yang menghubungkan keduanya dengan akuntabilitas organisasi.
Ukuran keberhasilan tata kelola, menurut Asep, bukanlah ketiadaan kerugian sama sekali. Hal yang lebih penting adalah kemampuan organisasi mengambil keputusan yang bernilai, mengelola risiko secara bertanggung jawab, belajar dari kegagalan, dan menindak penyimpangan berdasarkan bukti.
Negara tidak boleh menghukum kegagalan bisnis semata-mata karena hasilnya merugi. Namun, negara juga tidak boleh membiarkan korupsi berlindung di balik alasan risiko bisnis.
Prinsipnya jelas: lindungi keputusan yang berintegritas, jangan kriminalisasi bisnis yang dijalankan secara profesional, dan jangan pernah memberikan ruang bagi korupsi untuk berlindung di balik kebijakan tata kelola.